甚麼是美國員工分類?
美國員工分類是企業在美國營運時的重要事項。僱主必須判斷工作人員屬於僱員還是獨立承包商,因為兩種身份涉及不同的稅務及申報要求。
例如,僱主通常需要從僱員的工資中預扣聯邦所得稅、社會保障稅及醫療保險稅。此外,僱主亦必須按照規定申報支付予非僱員工作人員的部分款項。因此,正確分類工作人員有助企業避免稅務錯誤及合規問題。
美國常見的工作人員類別包括:
- 僱員(Employee): 在僱主與僱員關係下工作的人士。
- 獨立承包商(Independent Contractor): 以自僱身份向企業提供服務的人士。
- 法定僱員(Statutory Employee): 根據特定聯邦稅務規則,可獲得僱員稅務待遇的工作人員。
- 法定非僱員(Statutory Nonemployee): 根據聯邦法律符合特殊稅務待遇條件的工作人員。
本文將介紹這些類別的主要差異、相關稅務責任,以及聘用家庭成員時需要注意的規定。
美國員工分類:僱員與獨立承包商的區別
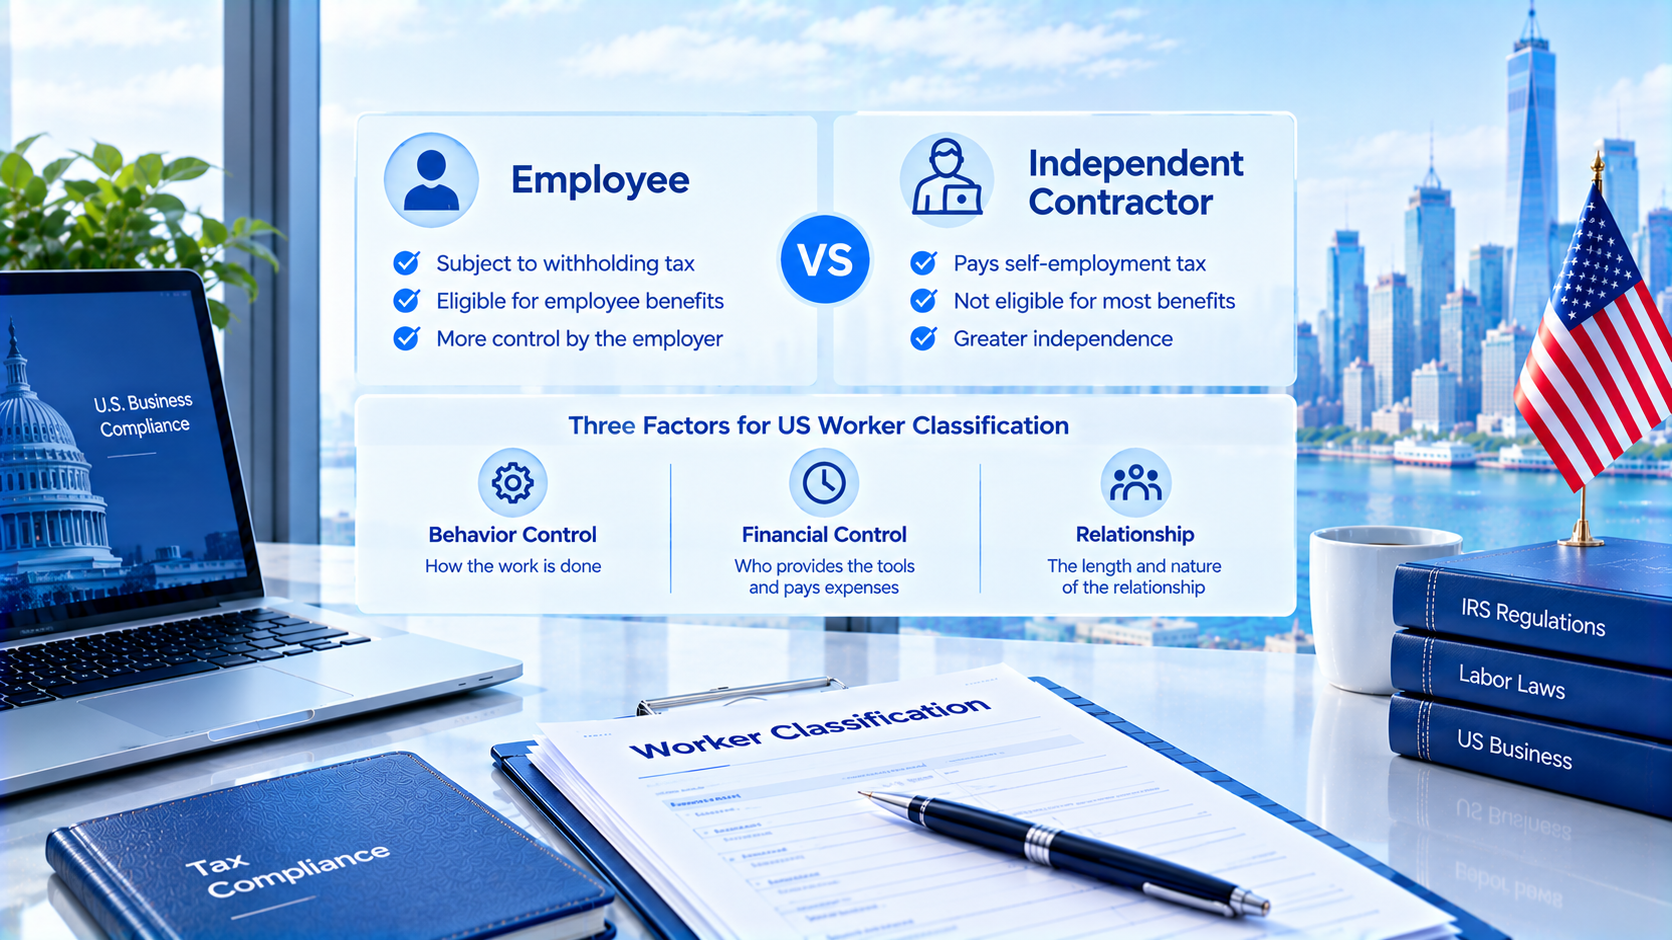
首先,企業需要判斷工作人員屬於僱員還是獨立承包商。這項決定會影響薪酬稅、稅務表格,以及僱主需要履行的申報責任。
美國員工分類的三項判定因素
美國國稅局(IRS)會根據實際工作關係的具體情況進行評估,並通常將相關因素分為以下三類。
| 判定因素 | 需要考慮的問題 |
|---|---|
| 行為控制 | 企業是否控制或有權控制工作人員如何完成工作? |
| 財務控制 | 企業是否控制付款方式、費用報銷、工具、用品或其他業務安排? |
| 工作關係類型 | 雙方是否簽訂書面合約?工作人員是否享有僱員福利?雙方關係是否顯示存在長期僱傭安排? |
沒有任何單一因素可以自動決定工作人員的身份。相反,IRS 會綜合評估整體工作關係,以及企業對工作人員的控制程度和其獨立性。尤其需要注意的是,即使合約將某人列為獨立承包商,也不能單憑這項條款確定其身份。如果實際工作關係符合僱傭關係的法律定義,企業仍可能需要將該人士視為僱員。
如需了解更多資訊,可參閱 IRS 有關僱員與獨立承包商分類的官方指引。
美國員工分類:稅務及申報要求
僱員與獨立承包商需要承擔不同的稅務責任。以下表格概述兩者的主要差異。
| 項目 | 僱員 | 獨立承包商 |
|---|---|---|
| 聯邦所得稅 | 僱主通常根據 W-4 表格預扣稅款 | 承包商通常自行處理所得稅 |
| 社會保障稅及醫療保險稅 | 僱員及僱主一般各自繳納 6.2% 社會保障稅及 1.45% 醫療保險稅,並受適用規則及限額約束 | 在符合相關規定時,承包商通常需要繳納自僱稅 |
| 聯邦失業稅(FUTA) | 僱主通常需要繳納適用的 FUTA 稅 | 一般不適用於支付予真正獨立承包商的服務款項 |
| 主要稅務表格 | W-2 表格 | 可能需要使用 1099-NEC 表格 |
| 收入申報 | 僱員在個人報稅表中申報工資 | 自僱人士通常在適用情況下使用 C 附表申報業務收入及開支 |
對於僱員,僱主會使用 W-4 表格及適用的州政府預扣稅表格計算薪酬預扣稅款。同時,僱主亦需要繳納其應承擔的社會保障稅及醫療保險稅。此外,企業亦可能需要履行聯邦失業稅及州級薪酬稅務責任。一般而言,僱主必須在翌年 1 月 31 日或之前向僱員提供 W-2 表格,但仍須遵守適用的申報規則。
獨立承包商通常需要自行處理所得稅及業務開支。如果承包商的自僱淨收入達到或超過 400 美元,並符合相關規定,一般便需要考慮繳納自僱稅。C 附表用於申報業務收入及開支,而 SE 附表通常用於計算自僱稅。
對於 2026 年支付的款項,如果企業向非僱員支付的應申報服務費用在同一曆年內達到或超過 2,000 美元,一般便需要提交 1099-NEC 表格。2026 年之前支付的款項,一般適用 600 美元的申報門檻。企業通常必須在翌年 1 月 31 日或之前向收款人提供該表格,並向 IRS 提交,但仍須遵守適用的申報規則。
美國員工分類及支付予海外承包商的款項
國際企業不應假設,支付予海外承包商的款項會與支付予美國承包商的款項適用相同規則。備用預扣稅及非居民外國人預扣稅,取決於收款人的稅務身份、收入類型及來源,以及其他適用規定。
例如,企業可能需要確認海外個人是在美國境內還是境外提供服務,以及相關款項是否符合特定稅務待遇的條件。企業在決定是否需要預扣稅款或提交資訊申報表之前,應先核實 IRS 的相關要求。

美國員工分類:法定僱員與法定非僱員
根據聯邦稅法,部分工作人員屬於特殊分類。這些類別並不適用於所有僱員或承包商,各自均有特定的法律要求。
法定僱員
法定僱員在某些聯邦僱傭稅務事項上,可以獲得僱員待遇,即使其工作安排具有部分自僱性質。當相關規則適用時,僱主通常會發出 W-2 表格,並在第 13 欄勾選「法定僱員」選項。僱主會按照適用規則處理社會保障稅及醫療保險稅,而聯邦失業稅的處理方式則取決於具體情況。在個人所得稅申報方面,法定僱員通常會使用 C 附表申報相關收入及業務開支。由於法定僱員收入的處理方式與一般僱員工資不同,工作人員應按照 IRS 針對自身情況提供的指引進行申報。
法定非僱員
聯邦法律承認以下三種主要的法定非僱員類別:
- 符合適用條件的直銷人員
- 符合適用條件的持牌房地產經紀
- 特定的陪護人員
對於直銷人員及持牌房地產經紀,其報酬一般必須取決於銷售額或其他工作成果,而不是工作時數。此外,雙方必須簽訂書面合約,明確列明該工作人員不會被視為聯邦稅務上的僱員。符合資格的法定非僱員,在聯邦稅務上通常會被視為自僱人士。如果符合申報要求,他們可能會收到 1099-NEC 表格,並通常使用 C 附表申報業務收入及開支。
陪護人員則適用不同規則。如果陪護人員並非透過職業介紹服務機構工作,仍可能被視為接受服務人士的僱員。最終結果取決於實際工作關係及家庭僱傭規則。因此,企業應查閱 IRS 的相關指引,而不應假設所有按銷售額計酬的工作人員或照護人員都符合成為法定非僱員的條件。
美國員工分類:聘用家庭成員
聘用家庭成員可能涉及不同的僱傭稅務責任。具體規則取決於家庭關係及企業的法律結構。
父母聘用子女
當父母在獨資企業聘用子女,或在所有合夥人均為該子女父母的合夥企業中聘用子女時,可能適用特殊的聯邦僱傭稅規則。
| 子女年齡 | 社會保障稅及醫療保險稅 | 聯邦失業稅(FUTA) |
|---|---|---|
| 未滿 18 歲 | 一般可獲豁免 | 如未滿 21 歲,一般可獲豁免 |
| 18 至 20 歲 | 一般需要繳納 | 一般可獲豁免 |
| 21 歲或以上 | 一般需要繳納 | 一般需要繳納 |
無論子女年齡為何,其工資仍可能需要預扣聯邦所得稅。
不過,如果子女受僱於股份公司,上述以家庭關係為基礎的豁免一般不適用。若合夥企業並非所有合夥人均為該子女的父母,通常亦是如此。在這些情況下,企業可能需要按照一般規則處理所得稅預扣、社會保障稅、醫療保險稅及 FUTA。
配偶聘用另一半
如果一方配偶在獨資企業中聘用另一方,其工資通常需要預扣聯邦所得稅,並繳納社會保障稅及醫療保險稅。不過,企業一般毋須就該等工資繳納 FUTA。股份公司則適用不同規則。如果股份公司聘用配偶,一般不能享有上述以家庭關係為基礎的 FUTA 豁免,因此企業必須遵守相關僱傭稅規定。
如果企業由夫妻共同經營,並符合合夥企業或合資格合營企業的條件,則可能適用不同的稅務處理方式。因此,企業主應先檢查其業務架構及實際工作關係,再決定適用的申報要求。
IngStart 如何協助處理美國企業合規事務?
對國際企業家而言,在美國聘用工作人員涉及的不只是判斷對方屬於僱員還是獨立承包商。企業亦可能需要處理公司註冊、僱主識別號碼(EIN)申請、薪酬安排、稅務申報及持續合規事務。
IngStart 為國際企業提供多項服務,包括美國公司註冊、銀行開戶支援、稅務相關服務及持續合規支援。隨着美國業務逐步擴展,這些服務有助企業主整理公司行政事務。
總結
美國員工分類會影響企業如何處理薪酬稅、稅務表格及申報責任。僱員一般會收到 W-2 表格,而符合條件的獨立承包商則可能收到 1099-NEC 表格。法定僱員及法定非僱員適用額外規則,而聘用家庭成員亦可能符合特定稅務豁免條件。
對國際企業主而言,最重要的是根據實際工作關係判定工作人員的身份,而不應只依賴合約或職位名稱。透過正確識別工作人員類別,並查閱 IRS 的相關要求,企業可以減少申報錯誤,更有效地管理美國稅務責任。
由於聯邦規則與各州的要求可能有所不同,在作出工作人員分類或薪酬安排決定前,應先查閱最新的官方指引。
推薦文章
- 美國僱員保險完整指南:聯邦稅務責任、州政府強制保障、工傷賠償及跨州僱員合規要求
- 美國LLC稅務分類完整指南:了解主要聯邦稅務選擇及申報方式
- 美國稅務表格2026完整指南:常見IRS報稅表格、用途及適用人士
如果你仍有疑問,歡迎透過 WhatsApp 聯絡我們的專業團隊:+1 213 751 2111。我們將協助你為企業找到合適的解決方案,並在公司發展過程中持續維持合規營運。