
OBBBA 稅務改革標誌著美國聯邦稅制出現重大變化。美國總統特朗普於 2025 年 7 月 4 日簽署《大而美法案》(One Big Beautiful Bill Act,OBBBA),使其正式成為法律。這項法案延續了《減稅與就業法案》(Tax Cuts and Jobs Act,TCJA)的多項稅務措施,亦為符合條件的小費收入、加班費及部分汽車貸款利息設立新的扣除優惠。
這些變化不只涉及所得稅率,亦涵蓋標準扣除額、子女稅務抵免、儲蓄帳戶,以及州及地方稅扣除額等範疇。部分條款將永久生效,另有一些只適用於 2025 至 2028 年。因此,納稅人需要了解哪些規定適用於自己的情況,以及不同條款的生效時間。
本文將以簡單易明的方式,介紹主要的 OBBBA 稅務改革內容,涵蓋個人、家庭、受僱人士及投資者需要留意的事項。此外,對於居住在美國境外但仍有美國報稅義務的人士,本文亦會說明相關的稅務規劃重點。
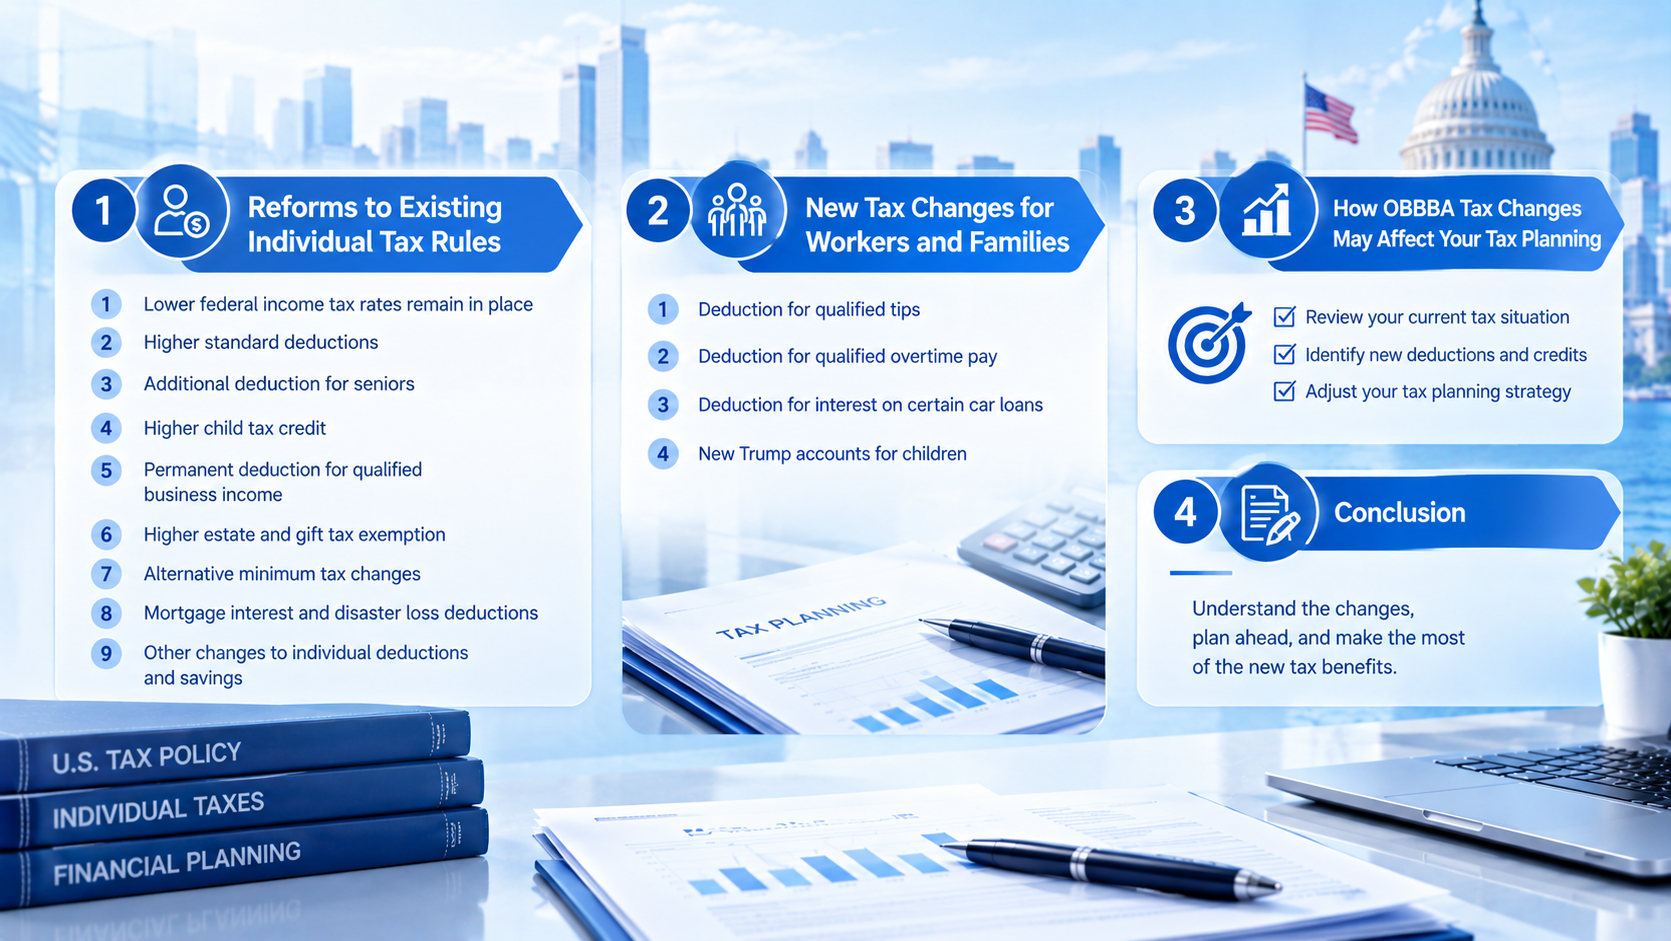
1. OBBBA 稅務改革對現有個人稅制的影響
TCJA 的多項稅務條款原定於 2025 年後到期。OBBBA 將其中不少措施永久延續,或進一步延長適用期限,同時調整部分扣除額上限及資格要求。
1.1 OBBBA 稅務改革:聯邦所得稅率維持不變
OBBBA 將 TCJA 設立的個人所得稅率架構永久延續。美國聯邦個人所得稅的七個邊際稅率仍然維持在 10%、12%、22%、24%、32%、35% 及 37%。
在 TCJA 生效前,美國最高邊際所得稅率為 39.6%。現行稅率架構保留了較低的稅率水平,令不少納稅人相較於舊有制度受惠。不過,實際適用的稅率仍取決於應課稅收入、報稅身份及相關稅階。由於美國採用累進稅制,最高邊際稅率並不代表所有收入都會按同一稅率徵稅。

1.2 OBBBA 稅務改革:提高標準扣除額
法案將較高的標準扣除額永久延續,並提高 2025 年的扣除金額。標準扣除額可以減少需要繳納聯邦所得稅的收入。一般而言,納稅人會在使用標準扣除額與逐項列舉合資格扣除項目之間作出選擇。
| 報稅身份 | 2017 年標準扣除額 | 2025 年標準扣除額 | 2026 年標準扣除額 |
|---|---|---|---|
| 單身申報 | $6,350 | $15,750 | $16,100 |
| 夫妻聯合申報 | $12,700 | $31,500 | $32,200 |
| 夫妻分開申報 | $6,350 | $15,750 | $16,100 |
| 戶主申報 | $9,350 | $23,625 | $24,150 |
2025 年及 2026 年的金額反映現行法律規定及通脹調整。納稅人可以利用這些數字比較不同課稅年度的扣除額。不過,最終可申報的金額仍可能受到個人情況及其他適用規則影響。
1.3 OBBBA 稅務改革:65 歲或以上長者的額外扣除
由 2025 年至 2028 年,符合條件的 65 歲或以上納稅人,每人最多可申請 6,000 美元的額外扣除。如果夫妻雙方均符合資格,合計扣除額最高可達 12,000 美元。
主要條件包括:
- 納稅人必須在相關課稅年度符合年齡要求。
- 納稅人必須持有有效的社會安全號碼(Social Security Number,SSN)。
- 無論選擇標準扣除額還是逐項列舉扣除,符合資格的人士均可申請這項扣除。
- 單身申報人士的修訂後調整總收入(Modified Adjusted Gross Income,MAGI)超過 75,000 美元,或夫妻聯合申報人士超過 150,000 美元時,扣除額便會開始逐步減少。
需要注意的是,這項優惠屬於額外扣除,而不是獨立的稅務抵免。它可以降低應課稅收入,但並不代表長者取得的所有收入都可以免稅。
1.4 OBBBA 子女稅務抵免的變化
法案將合資格子女的最高子女稅務抵免額提高至每名子女 2,200 美元,適用於 2025 課稅年度起的申報。不過,納稅人仍須符合相關資格及收入限制。
其他需要留意的規定包括:
- 符合資格的家庭可根據額外子女稅務抵免(Additional Child Tax Credit)的規定,申請可退還部分的抵免。
- 部分納稅人可為其他受供養人士申請 500 美元的不可退還稅務抵免。
- 單身申報人士的修訂後調整總收入超過 200,000 美元,或夫妻聯合申報人士超過 400,000 美元時,抵免額會開始逐步減少。
- 納稅人及符合資格的子女均須遵守相關社會安全號碼要求。
家庭在申請這項抵免前,應先查閱美國國稅局(IRS)的最新指引。尤其當子女或父母涉及跨境稅務情況時,更應仔細確認資格及文件要求。
1.5 OBBBA 延長合資格營業收入扣除優惠
OBBBA 將《美國國內稅收法》第 199A 條下的 20% 合資格營業收入扣除(Qualified Business Income Deduction,QBI)永久延續。符合條件的穿透式企業(Pass-through Businesses)業主可能因此受惠,包括部分獨資經營、合夥企業及 S 型公司(S Corporation)的業主。
此外,法案亦為符合條件的納稅人設立最低 400 美元的扣除額。納稅人必須在積極經營的業務中取得至少 1,000 美元的合資格營業收入,並符合其他適用條件。不過,並非所有企業業主都能申請這項優惠。可扣除金額及申請資格仍取決於企業類型、收入水平及其他稅務規定。
1.6 OBBBA 遺產稅及贈與稅的變化
由 2026 年起,聯邦遺產稅及贈與稅的免稅額提高至每人 1,500 萬美元,並會在未來年度按通脹作出調整。符合相關資格的夫妻,合計可能享有高達 3,000 萬美元的免稅額,實際安排則取決於適用規定及遺產規劃。
這項變化可能影響長期財富轉移、贈與安排及遺產規劃。不過,聯邦免稅額並不代表州政府徵收的遺產稅或繼承稅亦會一併取消。如果個人持有多個國家的資產,亦應考慮不同司法管轄區對贈與、遺產及繼承財產的處理方式,避免只按美國聯邦稅制作出判斷。
1.7 OBBBA 對替代性最低稅(AMT)的調整
法案將較高的替代性最低稅(Alternative Minimum Tax,AMT)免稅額永久延續,同時調整免稅額開始逐步減少時所適用的收入門檻。
AMT 採用另一套稅額計算方式,主要用於限制部分高收入納稅人透過特定稅務優惠大幅降低應繳稅款。根據新規定,部分人士未來可能較不容易需要繳納 AMT。然而,實際結果仍取決於收入、報稅身份、扣除項目及其他適用因素。因此,高收入人士在進行稅務規劃時,仍應評估一般所得稅與 AMT 之間的差異。
1.8 OBBBA 按揭利息及災害損失扣除規定
OBBBA 保留了符合住宅按揭利息扣除資格的貸款上限。一般而言,納稅人可就最高 750,000 美元的合資格住宅貸款利息申請扣除;夫妻分開申報時,上限通常為 375,000 美元。住宅淨值貸款(Home Equity Debt)的利息一般不符合扣除資格,除非相關貸款符合適用的購屋或改善住宅債務規定。
此外,法案永久限制個人意外損失扣除。一般來說,個人只有在損失涉及聯邦正式宣布的災害,或符合條件的州級宣布災害時,才可能申請相關扣除。計算可扣除金額時,納稅人亦須扣除保險賠償及其他補償。
1.9 OBBBA 稅務改革對其他扣除及儲蓄安排的影響
除了上述條款外,其他 OBBBA 稅務改革亦會影響扣除項目、員工福利及儲蓄安排。
雜項逐項列舉扣除: 法案保留取消部分雜項逐項列舉扣除的安排,包括原先適用的 2% 調整後總收入門檻。符合資格的教育工作者仍可根據相關規定,扣除部分未獲僱主報銷的課堂支出。
逐項列舉扣除的限制: 法案以新的限制取代過往的 Pease 限制,對部分高收入納稅人透過逐項列舉扣除獲得的稅務利益作出限制。
通勤福利: 僱主提供的自行車通勤費用報銷,不再享有以往的免稅待遇。
搬遷費用: 大部分納稅人不再能申請搬遷費用扣除或相關收入排除。部分現役軍人的合資格搬遷,以及符合條件的情報機構人員,仍可能適用例外規定。
ABLE 帳戶: 法案延長了「實現更美好生活體驗帳戶」(Achieving a Better Life Experience,ABLE)的額外供款規則。符合資格的受益人亦可能就合資格供款申請儲蓄者稅務抵免(Saver's Credit)。
529 教育儲蓄計劃轉入 ABLE 帳戶: 符合資格的納稅人可將 529 教育儲蓄計劃中的合資格資金,免稅轉入符合條件的 ABLE 帳戶,但仍須遵守年度供款上限及其他規定。
學生貸款取消: 法案延長了部分學生貸款債務的總收入排除待遇。若貸款因借款人死亡或完全及永久殘疾而獲取消,符合條件的人士可能無須將相關金額計入總收入。不過,相關社會安全號碼要求仍然適用。
州及地方稅扣除: 2025 年,符合資格的納稅人可享有最高 40,000 美元的州及地方稅(State and Local Taxes,SALT)扣除額。高收入人士可能面臨逐步減少的限制。扣除上限會在 2029 年前每年增加 1%,並預計於 2030 年恢復至 10,000 美元。
這些規定對不同納稅人的影響並不相同。因此,在申請任何扣除前,應先確認適用年度、收入限制及資格要求。
2. OBBBA 為受僱人士及家庭帶來的新稅務優惠
除了延長原有措施外,OBBBA 亦引入多項新的扣除優惠。這些變化可能惠及收取小費或加班費的員工、購買合資格汽車的人士,以及為子女儲蓄的家庭。
2.1 OBBBA 合資格小費扣除
由 2025 年至 2028 年,符合資格的工作人士每年最多可扣除 25,000 美元的合資格小費收入。相關優惠適用於在 2024 年年底前,通常及經常收取小費的指定職業。
合資格小費一般包括顧客自願支付的現金小費或以信用卡支付的小費。員工必須符合相關申報要求。視乎工作性質及業務安排,符合資格的受僱人士及自僱人士均可能受惠。
主要條件包括:
- 每年的最高扣除額為 25,000 美元。
- 單身申報人士的修訂後調整總收入超過 150,000 美元,或夫妻聯合申報人士超過 300,000 美元時,扣除額會開始逐步減少。
- 納稅人必須持有有效的社會安全號碼。
- 部分從事指定服務行業或業務的人士,可能不符合申請資格。
「小費免稅」這個說法容易令人誤解。實際上,這項措施提供的是聯邦所得稅扣除,而不是全面免除所有稅項。例如,其他適用的僱傭稅仍可能需要繳納。
2.2 OBBBA 合資格加班費扣除
由 2025 年至 2028 年,符合資格的工作人士可就合資格加班報酬申請扣除。單身申報人士的最高扣除額為 12,500 美元,夫妻聯合申報人士則為 25,000 美元。這項扣除一般適用於合資格加班報酬中,超出員工正常時薪的部分。舉例而言,如果僱主以正常時薪的 1.5 倍支付加班費,可扣除的金額可能是額外的 0.5 倍,而不是整筆加班收入。
主要要求包括:
- 加班報酬必須符合相關聯邦規定及申報要求。
- 單身申報人士的修訂後調整總收入超過 150,000 美元,或夫妻聯合申報人士超過 300,000 美元時,扣除額會開始逐步減少。
- 納稅人必須持有有效的社會安全號碼。
- 這項優惠適用於 2025 至 2028 年。
需要留意的是,這項扣除並不代表所有加班收入均可免稅。工資稅及其他適用的稅務責任仍可能存在。
2.3 OBBBA 合資格汽車貸款利息扣除
法案允許符合資格的個人,每年就合資格乘用車貸款利息申請最高 10,000 美元的扣除。這項措施適用於 2025 至 2028 年。一般而言,貸款必須在 2024 年 12 月 31 日之後取得,並用於購買個人使用的車輛。此外,車輛的最終組裝工序必須在美國境內完成。符合相關條件的車輛可能包括汽車、小型客貨車、客貨車、SUV、皮卡及摩托車,但仍須符合適用的重量及其他要求。
其他條件包括:
- 車輛必須用於個人用途,而非商業用途。
- 租車付款不符合這項扣除資格。
- 納稅人必須在報稅表上申報車輛識別號碼(Vehicle Identification Number,VIN)。
- 單身申報人士的修訂後調整總收入超過 100,000 美元,或夫妻聯合申報人士超過 200,000 美元時,扣除額會開始逐步減少。
這項優惠對正在比較不同汽車融資方案的買家尤其重要。不過,只有符合資格的貸款利息才可能扣除,償還的貸款本金並不能根據這項規定申請扣除。
2.4 OBBBA 稅務改革及兒童特朗普帳戶
OBBBA 設立了一種新的兒童稅務優惠儲蓄帳戶,稱為特朗普帳戶(Trump Account),目的是鼓勵家庭為子女進行長期儲蓄及投資。符合資格的帳戶一般採用類似傳統個人退休帳戶(Individual Retirement Account,IRA)的部分規則,但在受益人年滿 18 歲前,會受到特定限制。
主要特點包括:
- 符合資格的受益人通常須在相關課稅年度結束時未滿 18 歲,並持有社會安全號碼。
- 在受益人年滿 18 歲前,個人及其他合資格來源的年度供款總額一般最高可達 5,000 美元。這項上限預計自 2028 年起按通脹調整。
- 個人供款一般不能申請稅務扣除。
- 受益人年滿 18 歲前,提款會受到限制,但部分特定情況可能例外。
- 帳戶資產可投資於符合相關費用要求的合資格共同基金或交易所買賣基金(ETF)。
此外,法案容許部分僱主向員工本人的特朗普帳戶,或員工受供養子女的合資格帳戶供款。每名員工每年最高 2,500 美元的僱主供款,可能符合特定稅務待遇,並計入整體年度供款上限。聯邦政府亦會向符合資格的兒童提供一次性 1,000 美元的試行計劃供款。相關兒童須出生於 2025 至 2028 年,並符合公民身份及社會安全號碼要求;此外,符合資格的納稅人亦須作出指定選擇,才能取得這項供款。
由於特朗普帳戶設有特定資格、供款及提款規則,家庭在作出供款或規劃提款前,應先查閱 IRS 的官方指引。
3. 如何根據 OBBBA 稅務改革調整個人稅務規劃?
OBBBA 稅務改革對個人的實際影響,取決於收入、報稅身份、家庭狀況及財務活動。部分納稅人可能因扣除額提高而受惠,另一些人則可能受到收入門檻或特定稅務優惠限制的影響。
因此,納稅人可以從以下幾方面着手:
重新檢視報稅身份及扣除項目。 報稅前,應比較標準扣除額與符合資格的逐項列舉扣除額,選擇較適合自己的方式。
確認小費及加班費扣除資格。 如果你有小費或加班收入,應核實自己的職業、收入及相關紀錄是否符合申請要求。
檢查合資格汽車貸款。 如果打算申請汽車貸款利息扣除,應保留貸款月結單、車輛資料及其他相關證明。
妥善規劃家庭儲蓄。 如果正在考慮特朗普帳戶、529 教育儲蓄計劃或 ABLE 帳戶,應先了解供款上限、提款限制及相關稅務待遇。
確認跨境稅務責任。 非美國公民及居住在美國境外的人士,在特定情況下仍可能需要履行美國報稅義務。公民身份、稅務居民身份、收入來源及適用的稅務協定,都可能影響最終結果。
妥善保存支持文件。 完整而準確的紀錄,有助納稅人在 IRS 要求進一步核實時,證明自己符合相關扣除或抵免的資格。
對國際企業家、公司業主及投資者而言,稅務規劃亦可能涉及公司註冊及持續合規安排。IngStart 提供多個司法管轄區的公司註冊及合規支援,協助客戶整理業務文件及跟進相關程序。不過,個人應就自身的美國稅務責任諮詢合資格的稅務專業人士。
結論
OBBBA 為美國個人稅制帶來重大變化。法案將多項 TCJA 稅務措施永久延續,提高部分扣除額,並為符合資格的工作人士及家庭引入新的稅務優惠。
然而,並非所有條款都適用於每一位納稅人。部分優惠設有收入上限、特定申報要求或臨時適用期限,另一些規定則可能影響未來數年的財務規劃。了解相關 OBBBA 稅務改革,有助個人為報稅作好準備,並作出更明智的財務決策。在申請扣除或調整財務安排前,應先查閱 IRS 的最新指引,並確認相關規定如何適用於自己的情況。
推薦文章
如果你仍有疑問,歡迎透過 WhatsApp 聯絡我們的專業團隊:+1 213 751 2111。我們將協助你為企業找到合適的解決方案,並在公司發展過程中持續維持合規營運。