如果你正在營運一間BVI公司,BVI稅務居民資料已逐漸成為跨境合規的重要部分。2026年起,BVI經濟實質申報已轉移至VIRRGIN平台,令公司申報工作進一步整合至數碼化系統。對於國際企業主而言,這項變化自然會帶來一個常見問題:申報實益擁有人的稅務居民資料,是否代表相關資料會自動按照CRS進行交換?
簡單來說,不會。BVI經濟實質申報與CRS屬於不同的合規制度。不過,BVI近年持續收集更多擁有人及稅務居民資料,也反映出當地對透明度及跨境稅務合規的重視程度正在提高。
BVI稅務居民資料在經濟實質申報中的作用
任何曾經完成BVI經濟實質申報的人,都會知道相關程序主要集中於公司及其業務活動。一般而言,申報需要確認公司是否從事相關活動、業務在哪裏進行、是否擁有員工及辦公場所,以及公司是否符合適用的經濟實質要求。BVI於2018年根據《經濟實質(公司及有限合夥企業)法》建立經濟實質制度。
因此,在過去一段時間,許多企業主都將經濟實質視為公司的合規要求,而不是直接針對公司背後個人的資料披露程序。然而,現時的情況已變得更加詳細。自2026年1月2日起,BVI已將經濟實質申報由原來的BOSSs系統轉移至VIRRGIN平台。BVI國際稅務局亦已就新的申報流程發布相關指引。
因此,國際企業主在進行BVI合規申報時,可能會遇到更詳細的資料要求。這項轉變也是BVI進一步集中監管資料的一部分。
BVI稅務居民資料
實益擁有人資料早已成為BVI監管制度的重要部分。自2025年起,BVI公司及有限合夥企業需要向註冊處提交實益擁有人資料,而現有企業則需要按照新制度下的過渡期限完成相關要求。當合規程序要求提供稅務居民資料時,其目的與單純確認股東身份有所不同。
稅務居民身份主要用於確認個人或企業在哪個司法管轄區被視為稅務居民。根據具體申報要求,相關資料可能包括稅務識別號碼、稅務居民所在國家或司法管轄區,以及相關地址資料。因此,BVI稅務居民資料與CRS等國際稅務申報制度所收集的資料可能存在相似之處。不過,資料相似並不代表兩者一定使用相同的申報或交換機制。

為甚麼BVI需要收集稅務居民資料?
乍看之下,經濟實質申報涉及與公司背後人士有關的資料,可能令人感到疑惑。不過,如果從BVI近年的監管變化來看,原因會更加清楚。
首先,BVI推出經濟實質要求,是為了處理部分企業從事相關活動時缺乏足夠經濟活動及實質存在的問題。因此,制度主要關注相關活動,以及與這些活動有關的經濟實質。其次,BVI進一步加強實益擁有人制度。自2025年起,相關公司及有限合夥企業需要透過新的監管系統,向註冊處提交實益擁有人資料。
到了2026年,BVI又將經濟實質申報轉移至VIRRGIN,建立更加集中化的數碼申報環境。綜合來看,這些變化反映出一個明確方向:更準確的擁有人資料、更強的監管,以及更高的跨境架構透明度。因此,對國際企業主而言,確認實益擁有人身份有時已經不再足夠。監管機構亦可能需要了解相關人士的稅務居民所在司法管轄區。
BVI稅務居民身份與CRS有甚麼關係?
這是最容易產生誤解的地方。申報BVI稅務居民資料,並不代表CRS資料交換會自動發生。CRS有自己獨立的規則。相關資料是否會進入CRS申報及交換程序,需要視乎多項因素,例如企業身份、涉及的金融帳戶類型、適用的申報規則,以及相關司法管轄區的要求。
例如,公司可能需要判斷自己屬於金融機構還是非金融實體。在部分情況下,還需要進一步分析公司是否屬於主動非金融實體或被動非金融實體,以及是否存在需要申報的控制人。因此,在BVI合規申報中填寫某人的稅務居民資料,與向銀行或投資平台完成CRS自我證明,並不是同一回事。
BVI稅務居民身份會自動觸發CRS嗎?
不會。兩個程序需要分開理解。BVI經濟實質申報主要涉及BVI的經濟實質要求。相比之下,CRS是一套國際稅務資料交換框架,主要適用於符合條件的金融機構及相關須申報帳戶。
因此,即使申報表中出現稅務居民資料欄位,也不代表一定會產生自動資料交換義務。對國際企業家而言,這個區分十分重要。稅務居民資料申報與CRS申報都與國際透明度提高有關,但兩者仍然屬於不同的合規程序。
BVI稅務居民身份對國際企業主有甚麼影響?
對非美國企業家而言,稅務居民身份不只是看一個人居住在哪裏。例如,一個人可能長期居住在某個國家,但另一個司法管轄區可能根據當地稅法,將該人士視為稅務居民。同樣地,一間公司的稅務居民身份,也可能與其股東或董事的稅務居民身份不同。
因此,國際企業主不應只因為自己持有某國護照、擁有居留證,或者在某個國家營運公司,就直接判斷自己的稅務居民身份。如果BVI申報程序要求提供BVI稅務居民資料,企業主應根據實際稅務身份及適用規則提供資料。此外,如果企業架構較為複雜,例如擁有人與公司涉及多個司法管轄區,專業稅務意見可能會更加合適。尤其當企業主同時與多個國家存在稅務聯繫時,更應仔細確認相關資料。
BVI稅務居民身份與實益擁有人有甚麼關係?
稅務居民資料的收集,也需要與BVI近年的實益擁有人改革一起理解。現行BVI制度要求相關企業保存並提交實益擁有人資料。對於在2025年1月2日之前成立的企業,新制度的過渡期要求其在2026年1月1日前完成相關合規要求。至於2025年1月2日起成立的新企業,一般需要在成立後30日內提交所需資料。
因此,BVI公司目前面對的監管環境,已更加重視擁有人透明度及稅務相關資料。
例如,一個企業架構可能包括:
- 一間BVI控股公司
- 另一個司法管轄區的企業股東
- 一名或多名個人實益擁有人
- 不同的稅務居民司法管轄區
- 跨境銀行或投資帳戶
在這類架構下,保持擁有人資料及稅務資料一致會越來越重要。如果公司紀錄、實益擁有人資料、銀行紀錄及稅務文件之間出現不一致,服務供應商或合規團隊可能會要求企業提供進一步資料。
BVI稅務居民資料會被分享嗎?
不會自動分享。資料出現在BVI監管申報文件中,並不代表每一項資料都會自動進入CRS資料交換程序。實際上,相關法律框架,以及企業或個人的身份,會決定資料是否可以由有關機構或其他相關人士進行分享。
不過,國際企業主也不應假設監管資料會永久與其他制度完全隔離。BVI近年一直加強實益擁有人制度及監管透明度。同時,BVI政府亦建立了受控的實益擁有人資料查閱制度,並以合法權益作為相關查閱基礎。因此,更準確的理解方式是:BVI正在收集更多結構化資料,但每一種申報及資料分享機制仍然按照各自的規則運作。
國際企業主應如何準備BVI稅務居民資料?
比較實際的做法,是確保公司及擁有人資料在不同紀錄中保持一致。
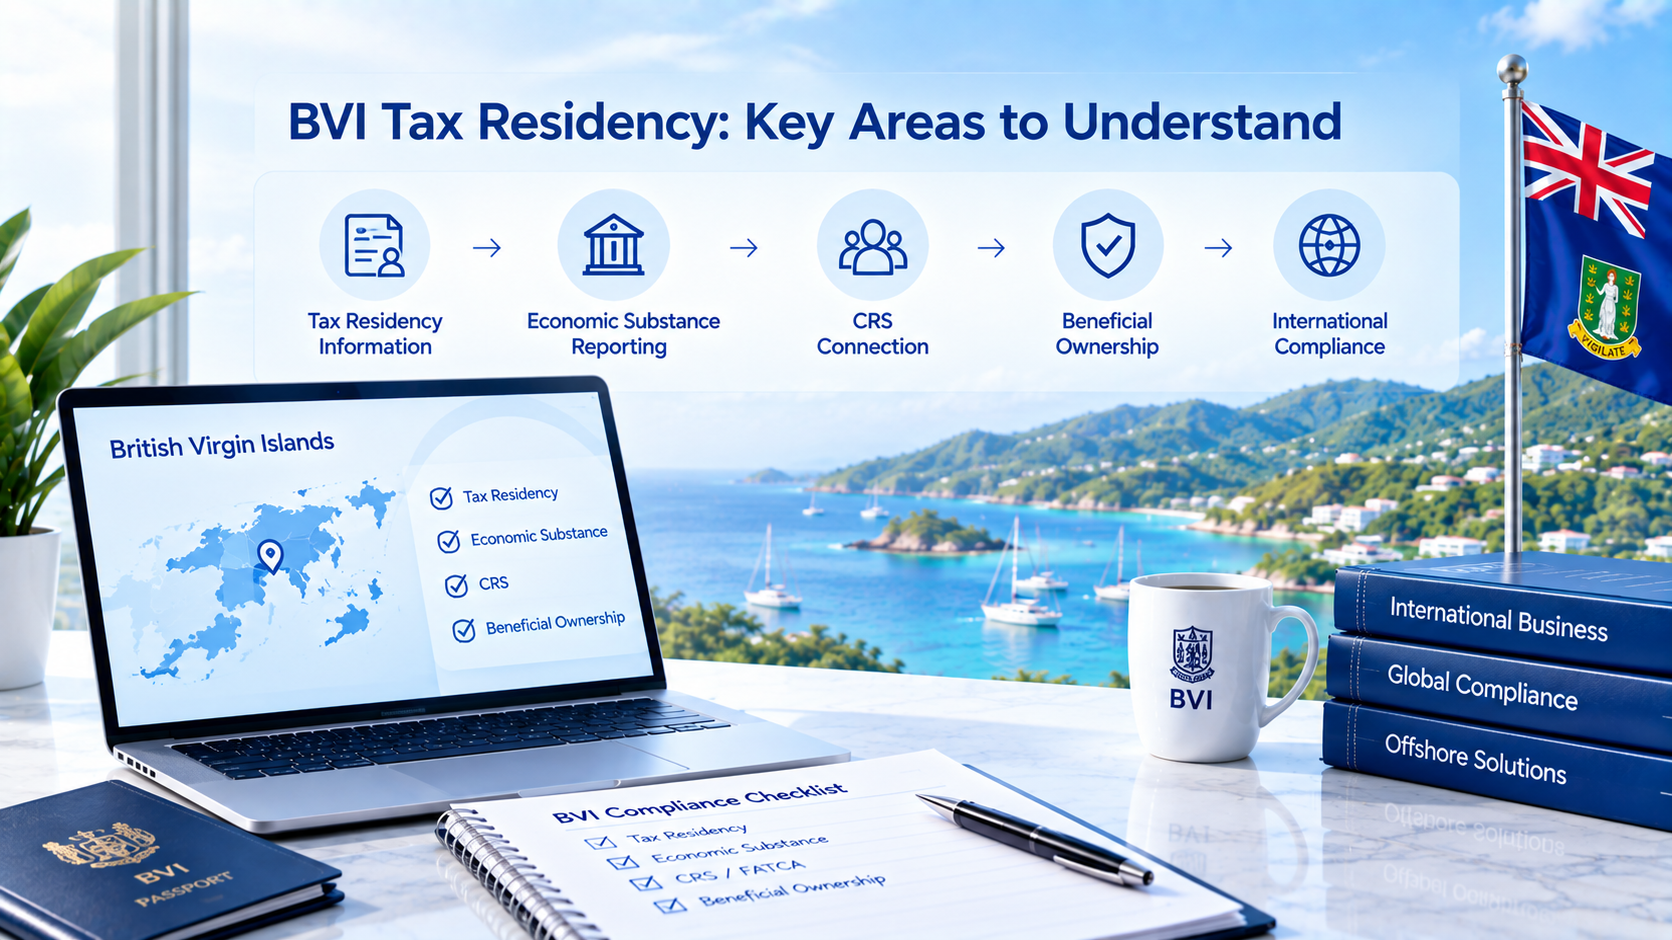
在完成2026年BVI申報前,國際企業主可以先檢查以下資料:
- 公司目前的股東資料
- 實益擁有人資料
- 相關人士的稅務居民身份
- 稅務識別號碼
- 註冊辦事處及地址資料
- 經濟實質活動
- 財務及公司紀錄
- 向銀行及其他金融機構提供的資料
這一點對擁有多個國家股東或實益擁有人的公司尤其重要。例如,如果實益擁有人在上一個申報期之後改變了稅務居民身份,公司便應檢查BVI紀錄及其他合規文件是否也需要更新。
此外,IngStart亦可以透過其企業服務平台,協助國際企業主整理公司註冊及持續合規資料。透過集中管理公司文件、擁有人資料及定期合規事項,企業在監管要求發生變化時,可以更加容易確認需要更新的資料,並及時處理相關合規工作。
BVI稅務居民:國際企業主需要記住甚麼?
加入更詳細的BVI稅務居民資料,並不代表所有BVI公司突然進入CRS資料交換制度。相反,這反映的是BVI整體監管制度持續提高透明度的趨勢。2026年,BVI將經濟實質申報轉移至VIRRGIN;與此同時,2025年開始實施的實益擁有人改革,也令相關申報要求更加有系統。
對國際企業主而言,以下幾點尤其值得注意:
- BVI稅務居民申報不等於CRS申報。
- 提供稅務居民資料,不代表一定會觸發CRS資料交換。
- CRS需要根據企業身份、金融帳戶、控制人及相關司法管轄區等不同規則進行判斷。
- 實益擁有人資料及稅務資料應保持準確及一致。
- 如果擁有人身份或稅務居民身份發生變化,應納入日常合規工作一起檢查。
總結
BVI稅務居民資料的重要性正在提高,這與BVI持續加強監管申報及透明度有關。2026年經濟實質申報轉移至VIRRGIN,是BVI建立更加集中化數碼合規環境的其中一步。同時,BVI實益擁有人制度也要求企業提供更加結構化的資料,以識別最終擁有或控制公司的相關人士。
然而,企業主不應將這些變化與自動CRS資料交換混為一談。經濟實質申報、實益擁有人申報及CRS均屬不同的合規制度,即使部分申報資料可能存在重疊。因此,對國際企業家而言,較重要的不是假設每一個稅務居民資料欄位都會導致資料交換,而是了解不同申報程序所收集的資料,確保公司紀錄保持準確,並在擁有人身份或稅務居民身份發生變化時,及時檢查相關合規要求。
推薦文章
- 離岸公司合規完整指南:全球企業必知的年度申報、稅務責任、公司維護與風險管理要求
- BVI ROBO:實益擁有人申報、登記冊查詢及企業合規完整指南
- W-8表格完整指南:外籍人士W-8BEN及W-8BEN-E填寫方法
如果你仍有疑問,歡迎透過 WhatsApp 聯絡我們的專業團隊:+1 213 751 2111。我們將協助你為企業找到合適的解決方案,並在公司發展過程中持續維持合規營運。